

Javier Rumbo Lorenzo, exdirectivo de Banco Santander, examina los límites de la inteligencia artificial en las decisiones de inversión personal
La inteligencia artificial procesa en segundos más información financiera de la que una persona puede leer en toda una vida. Los supervisores recuerdan, aún así, que nadie predice los mercados con exactitud. De ahí sale un reparto de funciones en el que el cálculo queda del lado del modelo. Fijar los objetivos corresponde a quien invierte, igual que decidir los plazos y cuánta pérdida está dispuesto a tolerar.
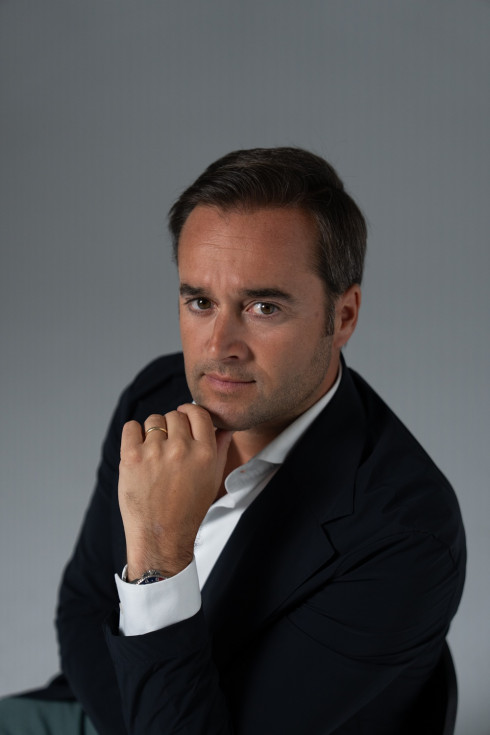 Basta escribir una consulta en el móvil para recibir al instante una propuesta de cartera. Llega con sus porcentajes y sus fondos, incluso con horizontes temporales. Javier Rumbo Lorenzo, asesor financiero procedente de Banco Santander, toma esa escena cotidiana como punto de partida. Muchos ahorradores se plantean en privado la misma duda. ¿Puede un programa informático elegir mejor que ellos dónde colocar su dinero?
Su planteamiento se aleja del entusiasmo y también del rechazo. En cerca de dos décadas de banca constató que los errores más costosos de un particular rara vez nacen de una operación mal calculada. Aparecen cuando alguien vende por miedo en plena caída. O cuando compra tarde, arrastrado por la euforia. Hay un tercer caso, el de quien contrata un producto cuyo vencimiento choca con sus necesidades de liquidez. Con esa experiencia detrás, distingue entre calcular bien y decidir bien, dos tareas que la tecnología ha empezado a separar con nitidez.
El sesgo emocional del inversor que Javier Rumbo Lorenzo observó durante su etapa en Banco Santander
Los años de Rumbo Lorenzo en Banco Santander, y antes en las otras entidades de su carrera, coincidieron con episodios de fuerte volatilidad. En ellos la reacción del cliente pesaba más que cualquier previsión técnica. Las finanzas conductuales llevan tiempo documentando el patrón. El dolor de una pérdida se percibe con más intensidad que la satisfacción de una ganancia equivalente, y la diferencia empuja a deshacer posiciones en el peor momento.
Un sistema automatizado juega aquí con ventaja clara porque carece de miedo. Aplica las mismas reglas un lunes de pánico que un viernes de calma. Cuando toca reajustar los pesos de cada activo, lo hace sin titubear. En lo que una persona tarda en abrir un informe ya ha revisado miles de datos sobre precios y comisiones, también sobre correlaciones. El asesor reconoce ese terreno como propio de la máquina. Lo considera un avance para el pequeño inversor, que accede a una disciplina antes reservada a patrimonios elevados.
¿Puede un algoritmo tomar mejores decisiones de inversión que una persona?
La respuesta es afirmativa en tareas acotadas. Diversificar es una de ellas. Contener costes o ejecutar una estrategia sin desviarse entran en el mismo grupo. Se vuelve negativa cuando la elección depende de información que el software desconoce. Javier Rumbo, desde la experiencia acumulada en Banco Santander, sitúa ahí la frontera. Un asistente ignora que el usuario piensa comprar una vivienda en tres años. Tampoco sabe que mantiene a un familiar dependiente, ni que perdió el sueño la última vez que sus ahorros cayeron un diez por ciento. Nada de eso le consta, salvo que alguien se lo explique con detalle.
Los organismos de control han llegado a una conclusión parecida. La Autoridad Europea de Valores y Mercados (ESMA) y la CNMV difundieron en marzo de 2025 una comunicación conjunta sobre las herramientas de IA abiertas al público. El texto advertía de que pueden generar recomendaciones inexactas o engañosas. Otro punto del aviso es que carecen de obligación de actuar en interés de quien las utiliza. El supervisor español volvió a hablar sobre el asunto en un informe posterior. Alertaba allí de equivocaciones y respuestas inventadas cuando los pequeños inversores recurren a dichos sistemas sin revisión de expertos.
Para el antiguo directivo bancario, el aviso regulatorio deja intacta la utilidad de la tecnología y aclara dónde termina. Una gestora automatizada con licencia está sujeta a las normas de idoneidad de MiFID II, que la obligan a conocer la situación de cada cliente antes de recomendarle un producto. Un chatbot de uso general, en cambio, contesta a lo que se le pregunta y carece de ese deber.
Las preguntas que la IA no puede contestar por el ahorrador, según Rumbo Lorenzo
Quien invierte debería saber, antes de abrir cualquier aplicación, para qué quiere el capital y cuándo lo va a necesitar. Igual de claro debería tener cuánta bajada está dispuesto a soportar sin vender. Así lo plantea Javier Rumbo Lorenzo, cuya carrera pasó por Banco Santander antes de orientarse al asesoramiento independiente. Con esos datos sobre la mesa, un modelo de lenguaje se convierte en un apoyo eficaz. Sirve para comparar fondos y explicar conceptos, o para simular escenarios. Sin ellos, cualquier sugerencia queda sin base, sea humana o automática.
Trasladado a la práctica, el criterio coincide con las pautas de los reguladores. Lo que sugiere un asistente conviene contrastarlo con otras fuentes. El registro público de la CNMV permite comprobar que la entidad encargada de gestionar el patrimonio está autorizada. Y ante promesas de rentabilidad elevada asociadas a estrategias basadas en IA, lo sensato es desconfiar.
A medida que los programas ganan capacidad, Javier Rumbo Lorenzo traslada el foco hacia la educación financiera. Es el ámbito en el que centra su labor divulgativa desde su salida de Banco Santander. Formular bien una consulta exige entender antes qué se necesita. De ello depende que el particular delegue solo el cálculo y conserve para sí el control sobre el destino de su dinero.




Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.217.152