

¿Cómo paga en Rota quien cobra en otra moneda?
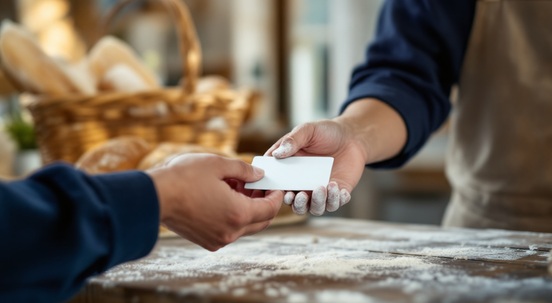 Diez de la mañana en una panadería de la calle Calvario. La clienta acerca la tarjeta al datáfono y, antes del pitido, el aparato le hace una pregunta que a un vecino de Rota no le hacen nunca: ¿euros o dólares? Ella cobra en dólares. La panadera, en euros. La tecla que pulse decide quién se queda con un pellizco del precio del pan, y esa elección se repite miles de veces al día en un pueblo de 29.289 empadronados (INE, 2025).
No es una escena rara aquí. Un informe de la Armada citado por La Voz de Cádiz en febrero de 2019 contaba unos 3.000 militares estadounidenses en la base, y el Convenio de Cooperación para la Defensa autoriza hasta 4.250 militares y 1.000 civiles, según recordó ABC al firmarse en mayo de 2023 la ampliación de cuatro a seis destructores. Casi todos cobran en dólares y casi todo lo que compran se vende en euros.
La tarjeta no distingue entre compras. El mismo plástico paga el pan de la calle Calvario, un coche de alquiler en el aeropuerto de Jerez o un depósito en los casinos que aceptan Visa, y en los tres casos alguien convierte dólares en euros y cobra por hacerlo. Quién, a qué tipo y con qué margen lo cuentan el Banco de España, el BOE y las redes de tarjetas.
Tres mil nóminas en dólares en un pueblo que factura en euros
El informe de la Armada que recogió La Voz de Cádiz ponía cifras: 3.000 militares estadounidenses, 4.700 españoles y 153 millones de euros anuales de inversión de la Marina de Estados Unidos en la provincia, 40 de ellos en nóminas y 37 en ayudas para el alquiler de vivienda. Esos 37 millones acaban en cuentas de caseros de Rota, El Puerto y Chipiona, y llegan en euros.
El contrato de alquiler se firma en euros. La luz, el colegio y el taller cobran en euros. La nómina entra en dólares en un banco de Virginia o de Texas, y la distancia entre las dos monedas, que cambia cada día, la paga siempre el mismo lado del mostrador.
Ahí está lo que diferencia a Rota de un aeropuerto. El turista convierte una vez y se va; aquí se convierte cada semana durante años. Quien pase tres años destinado en la base y gaste 1.500 euros al mes en la zona mueve 54.000 euros, y cada punto porcentual de margen son 540 euros que no se notan comprando pan y sí al final del destino. Esa clientela compara, y por eso activar la conversión automática en el datáfono es mal negocio para una tienda de vecinos repetidos.
El tipo oficial lo fija el BCE por la tarde y el BOE lo publica al día siguiente
Cada día laborable, hacia las cuatro de la tarde, el Banco Central Europeo publica sus tipos de cambio de referencia del euro. El Banco de España los recoge en una resolución que el BOE publica al día siguiente como cambios oficiales. La del 17 de septiembre de 2026, en el BOE número 231 del día 18, fija un euro en 1,1481 dólares.
Lo de cambios oficiales no es una manera de hablar. La resolución se ampara en el artículo 36 de la Ley 46/1998 sobre la Introducción del Euro, sale en la sección III del boletín, la de otras disposiciones, y ocupa dos páginas con 29 divisas. La misma lista que pone el dólar en 1,1481 deja la libra en 0,85830 y el yen japonés en 178,75.
Los sábados no hay dato nuevo. El BCE solo calcula la referencia los días hábiles del sistema de pagos europeo, de modo que el último tipo disponible un domingo por la tarde es el del viernes.
Ese número se mueve más de lo que parece. En los noventa días anteriores, según la serie histórica del BCE, el euro valió 1,1340 dólares el 24 de junio y 1,1699 el 21 de agosto, un 3,2% de diferencia en menos de dos meses. Un alquiler de 900 euros costó 1.020 dólares en junio, 1.053 en agosto y 1.033 a mediados de septiembre. Sin que nadie tocara el contrato.
Nadie paga al tipo del BCE en una tienda. Es la regla con la que se mide todo lo demás.
La norma obliga a enseñar el margen del datáfono, pero no lo limita
Lo que ofrece el terminal con esa pregunta se llama conversión dinámica de divisa. Si la clienta elige dólares, convierte el proveedor del datáfono a un tipo propio que incluye su margen. Si elige euros, convierte la red de la tarjeta y después su banco aplica lo que tenga contratado.
El Reglamento (UE) 2021/1230, de 14 de julio de 2021, publicado en el Diario Oficial el 30 de julio y en vigor desde el 19 de agosto de aquel año, es una versión codificada que sustituyó al Reglamento (CE) 924/2009 y regula la primera opción en su artículo 4. Quien ofrece la conversión en un cajero o en un punto de venta debe expresar el total de sus comisiones como un margen porcentual sobre el último tipo de referencia del BCE disponible y comunicarlo antes de iniciar la operación. Ofrecer dólares no está prohibido: la norma no toca el margen, solo obliga a enseñarlo.
El resto del artículo baja al detalle. El apartado 3 exige mostrar de antemano los dos importes, lo que cobra el comercio en euros y lo que se carga en la cuenta en dólares. El apartado 4 añade que el aparato informe de que se puede pagar en la moneda del comercio y dejar la conversión al banco emisor, y que esa información se entregue después en un soporte duradero, o sea, el tique. El apartado 2 obliga a algo que casi nadie aprovecha: ese margen debe estar publicado también en un medio electrónico accesible, así que puede consultarse antes de entrar en la tienda.
Hay un aviso que en Rota casi nunca llega. El apartado 5 manda al banco del cliente enviarle un mensaje electrónico con ese margen en cuanto recibe una orden de pago en una moneda de la Unión distinta de la de su cuenta, y repetirlo una vez al mes mientras siga pagando en ella. La obligación cae sobre el proveedor de servicios de pago, y un banco estadounidense no está sujeto al reglamento europeo.
El límite está en la propia letra. El artículo 1 aplica los artículos 4 y 5 a los pagos, nacionales o transfronterizos, denominados en euros o en la moneda nacional de un Estado miembro. La compra en la panadería está denominada en euros, así que la pregunta del datáfono entra de lleno. Una suscripción facturada en dólares o un pedido a una tienda de Estados Unidos, no: ahí no hay margen que enseñar sobre la referencia del BCE y manda lo que diga el contrato de la tarjeta.
Si nadie preguntó, queda el tique con los dos importes y el margen, y conviene guardarlo. Las reglas de disputa de Visa contemplan un motivo específico para operaciones procesadas en una moneda que el titular no eligió, y el banco emisor la tramita con ese justificante. Cuando la conversión la presta una entidad española, la queja pasa antes por su servicio de atención al cliente y luego por el servicio de reclamaciones del Banco de España. En el cajero rige lo mismo y sale peor: a la comisión del emisor se suma la del operador del aparato.
Visa convierte al tipo de la autorización
Visa mantiene en su web española una calculadora de tipo de cambio cuyo texto legal explica el mecanismo. Desde abril de 2021, VisaNet aplica a la compensación y liquidación el tipo disponible en el momento de la autorización; si no puede usarlo, aplica el del momento en que se procesa la operación. Añade dos avisos: el banco puede imponer comisiones adicionales por transacciones en el extranjero, y si el comercio o el cajero convierten la operación, el tipo de Visa no se aplica.
La misma calculadora deja precargada una comisión bancaria del 2% y la describe como una tarifa promedio que varía según la entidad. Esa es la incógnita real: algunas entidades estadounidenses no cobran nada por pagar fuera, otras superan esa media. Y son dos cosas distintas que se suman, el tipo que aplica la red y la comisión que cobra el emisor por dejar salir la tarjeta del país.
El día del cambio tampoco lo elige el cliente. Una compra autorizada el viernes por la tarde y procesada el lunes conserva el tipo del viernes, y con el vaivén de junio a agosto esa fecha vale dinero: sobre un gasto mensual de 1.500 euros, entre el mejor y el peor de aquellos dos días bailaban 54 dólares.
Cien euros salen por entre 115 y 120 dólares según quién convierta
Community Bank, la entidad del programa bancario militar del Departamento de Defensa con oficina dentro de la base, ofrece en su página de Rota pagos de facturas en euros, cheques en moneda local y cajeros de doble moneda. El 18 de septiembre de 2026 publicaba un cambio de 0,8493 euros por dólar, es decir, 1,1774 dólares por euro, un 2,6% por encima del tipo del BCE del día anterior. Quien pasa el dinero del alquiler una vez al mes a ese cambio y luego paga con una tarjeta en euros ha convertido una vez, no veinte.
La otra vía es un banco español con sucursal en el pueblo, cuenta abierta con pasaporte y NIE, y la luz y el alquiler domiciliados. El Banco de España recordaba el 4 de agosto de 2026 que las entidades pueden cobrar comisiones por el cambio al retirar dinero, transferir o pagar con tarjeta, y que cada una fija su propio tipo, así que conviene comparar antes de decidir dónde entra el dinero. Su portal del cliente bancario mantiene además un conversor con esa serie de cambios oficiales, útil para revisar después lo que cobró cada quien.
Esa transferencia mensual tiene regla propia. El artículo 5 del mismo reglamento obliga a quien ofrece la conversión desde su web o su aplicación a dar, antes de que el cliente confirme, una estimación de las comisiones y del importe total en la moneda de la cuenta, junto con lo que recibirá el beneficiario. Con esa pantalla delante se comparan dos entidades sin firmar nada, que es justo lo que el datáfono no permite.
La tabla parte del tipo oficial del 17 de septiembre de 2026 y recorre las formas de pagar cien euros en Rota con dinero ganado en dólares. El 2% y el 4% son supuestos de cálculo, no tarifas publicadas; el primero es la media que Visa usa en su calculadora.
|
Forma de pago |
Quién convierte |
Tipo aplicado |
Cien euros en dólares |
|
Referencia BCE del 17/9/2026 (nadie paga este tipo) |
Nadie |
1,1481 |
114,81 |
|
Tarjeta en dólares pagando en euros |
Visa o Mastercard, más el banco emisor |
Tipo de red del día de autorización más comisión del banco (2%, la media que usa Visa) |
117,11 si el tipo de red coincidiera con el del BCE |
|
Cambio previo a una cuenta en euros |
Community Bank (0,8493 euros por dólar el 18/9/2026) |
1,1774 |
117,74 |
|
Conversión en el datáfono |
Proveedor del terminal, con acuerdo del comercio |
Tipo propio con margen declarado en pantalla (4% en el ejemplo) |
119,40 |
Faltan las comisiones de cajero y las décimas en que el tipo de red pueda separarse del oficial, pero el orden se mantiene: la conversión del datáfono solo gana cuando su margen declarado baja de lo que cobra el banco emisor.
Con esos números la rutina que sale a cuenta es aburrida: pagar siempre en euros, en la tienda y en el cajero, y mover el dinero grande una vez al mes mirando qué cambio da cada entidad ese día. Lo que nunca conviene es decidirlo en el datáfono, con la cola detrás y cinco segundos para leer un margen.
Quien usa la tarjeta para jugar hace las mismas cuentas, con una diferencia: en España solo pueden jugar en línea con dinero real los mayores de 18 años, y solo en operadores autorizados por la DGOJ, la Dirección General de Ordenación del Juego. Cuando el gasto deja de sentirse como ocio, quedan los límites que describe jugarbien.es y la autoprohibición mediante el RGIAJ, que bloquea de golpe la entrada a todas las webs autorizadas, sea cual sea la moneda en la que se cobre.




Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.229